
A conta de luz da área comum é uma das poucas despesas grandes do condomínio que o síndico consegue reduzir sem cortar serviço nenhum. E hoje existem duas alavancas para isso: gerar a própria energia ou comprar energia de quem não seja a distribuidora. O que quase ninguém nota é que essas duas alavancas andam em sentidos opostos no calendário. A vantagem da geração solar encolhe um pouco a cada ano. O mercado livre ainda nem abriu para o condomínio, mas já tem data marcada. Quem decide em 2026 está escolhendo entre um benefício que diminui e uma porta que ainda vai abrir — e a boa notícia é que não precisa escolher.
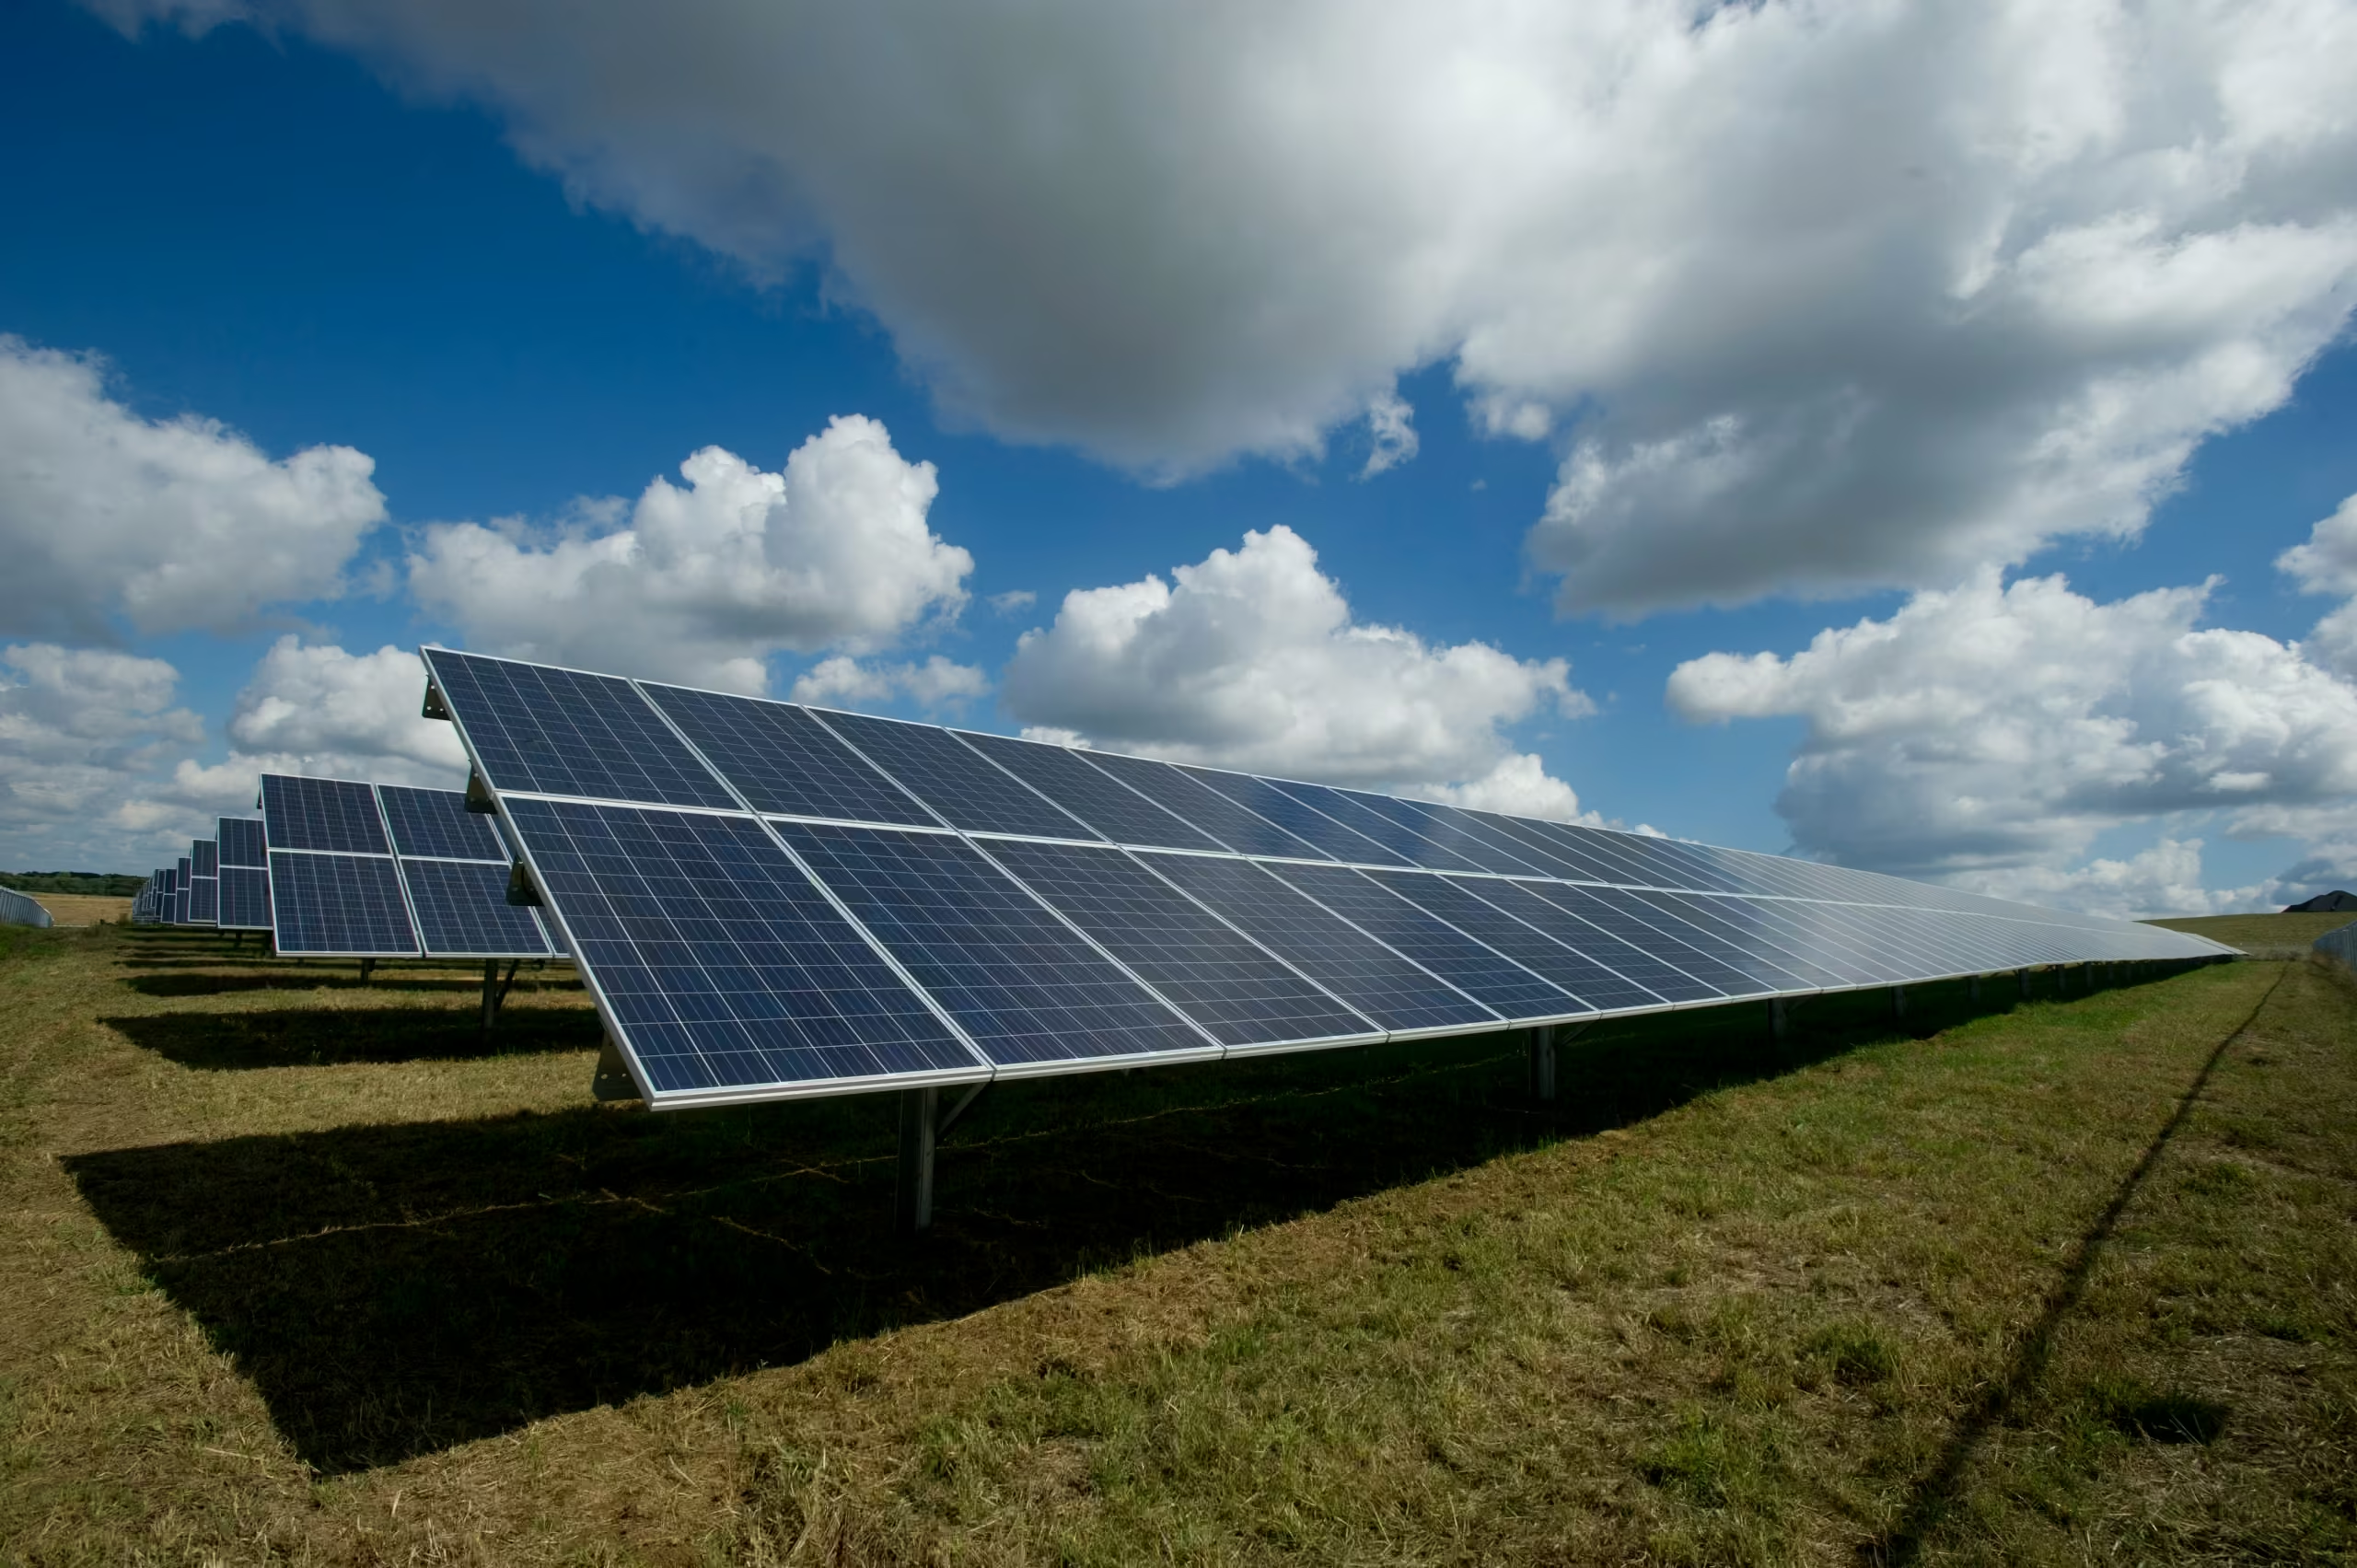
Comecemos pela energia solar, porque é a decisão disponível hoje. Desde a Lei 14.300/2022, o marco legal da geração distribuída, quem instala um sistema passa a pagar progressivamente pelo uso da rede da distribuidora sobre a energia que injeta — o chamado Fio B. A escada é conhecida: 15% em 2023, 30% em 2024, 45% em 2025, 60% em 2026, 75% em 2027, 90% em 2028 e integral a partir de 2029. Traduzindo: cada kWh que o condomínio joga na rede durante o dia e resgata à noite vale um pouco menos a cada ano. Sistemas protocolados antes de 7 de janeiro de 2023 ficaram com a regra antiga garantida até 2045 — mas quem for instalar agora entra na regra nova.
Isso não torna o projeto inviável. Torna uma característica do projeto muito mais importante do que costumava ser: o Fio B só incide sobre a energia injetada na rede, não sobre a que é consumida na hora em que é gerada. E aqui está a razão técnica pela qual condomínio é um dos melhores perfis de consumo que existem para solar. A área comum consome durante o dia — bombas d’água, elevadores, iluminação de garagem, portaria, sistema de pressurização. É exatamente a janela em que o painel produz. Enquanto uma residência gera de dia e consome de noite, o condomínio gera e consome ao mesmo tempo. Quanto maior essa sobreposição, menos energia vai para a rede e menos Fio B se paga. Dimensionar o sistema para o consumo diurno da área comum, e não para o consumo total do mês, costuma render um resultado melhor do que simplesmente instalar o máximo de placas que cabem no telhado.
Telhado, aliás, deixou de ser condição. A mesma lei consolidou dois arranjos que resolvem o condomínio sem espaço ou com sombreamento: o autoconsumo remoto, em que a geração fica em outro imóvel do mesmo titular e os créditos abatem a conta da área comum, e a geração compartilhada, em que um grupo de consumidores se organiza em consórcio ou cooperativa para dividir a produção de uma usina. Em ambos os casos o condomínio compra créditos ou participação, não painéis no próprio prédio. O que não muda é a natureza da decisão: geração própria é investimento com capital à frente e retorno diluído em anos, e isso precisa passar por assembleia com a projeção bem feita.
A segunda alavanca é de outra natureza. No mercado livre de energia, o condomínio não gera nada — ele apenas deixa de comprar energia da distribuidora e passa a contratá-la de um fornecedor, negociando preço, prazo e volume. A distribuidora continua entregando a energia pelos mesmos fios e continua cobrando por isso; o que muda é de quem se compra o produto. Esse ambiente sempre existiu para grandes consumidores de alta tensão. Para a baixa tensão, que é onde está a esmagadora maioria dos condomínios, a abertura foi definida pela Lei 15.269/2025 e regulamentada pelo Decreto 13.097/2026, publicado em 13 de agosto de 2026, com duas datas: 25 de novembro de 2027 para consumidores comerciais e industriais, e 25 de novembro de 2028 para os demais.
E é aqui que está o detalhe que a maioria dos síndicos vai errar. A área comum do condomínio não é classe residencial. Na classificação da ANEEL, ela é classe comercial, subclasse “administração condominial — iluminação e instalações de uso comum de prédio ou conjunto de edificações”. Na prática isso significa que o medidor da área comum tende a entrar na primeira onda de abertura, em novembro de 2027, e não na segunda, junto com as residências. É um ano inteiro de diferença sobre uma despesa que pesa no rateio. Vale conferir a classificação impressa na própria fatura antes de assumir qualquer coisa. Além disso, o decreto já fixou o desenho da migração: ela exige representação por um agente varejista, comunicação prévia à distribuidora com pelo menos 90 dias de antecedência, e mantém o suprimento de última instância com as distribuidoras até 31 de dezembro de 2030 — ou seja, existe rede de proteção para quem migrar.
As duas alavancas não competem, elas se somam: a geração própria reduz o volume de energia comprada, o mercado livre reduz o preço do que sobra. O que muda é o momento e o tipo de decisão. Solar é decisão de capital, disponível agora, com benefício que diminui a cada ano de espera. Mercado livre é decisão de contrato, sem capital envolvido, indisponível até 2027 — e a preparação para ela é simplesmente ter o histórico de consumo organizado e a classificação tarifária conferida quando a janela abrir. Estimativas do setor apontam economia de até cerca de 18% sobre o custo de compra da energia no ambiente livre, mas o número real depende inteiramente do contrato negociado, e ninguém deveria levar à assembleia uma projeção que não venha de uma proposta concreta.
Resta o obstáculo de sempre, que é o único que não se resolve com informação: o condomínio raramente tem em caixa o valor de uma usina solar. É por isso que projetos assim costumam parar entre a cotação e a assembleia. Quando a alternativa é uma cota extra pesada de uma vez, vale colocar na mesa a possibilidade de financiar a melhoria e diluir o custo no rateio mensal, comparando a parcela com a economia mensal projetada na conta de luz. Se a economia cobre boa parte da parcela, a conversa na assembleia deixa de ser sobre gastar e passa a ser sobre trocar uma despesa fixa por outra — que é uma discussão muito mais fácil de ganhar.